इलेक्ट्रिक कार और स्कूटर का इंश्योरेंस कितने का? थर्ड-पार्टी रेट ₹457 से शुरू, बैटरी कवर के बिना पॉलिसी अधूरी
इलेक्ट्रिक गाड़ी खरीदते समय ऑन-रोड कीमत में एक लाइन ऐसी होती है जिसे ज़्यादातर लोग बिना पढ़े साइन कर देते हैं: इंश्योरेंस। जबकि EV में यही वह चीज़ है जो सबसे महंगे हिस्से, यानी बैटरी, को बचाती है या नहीं बचाती।
अच्छी खबर यह है कि EV का थर्ड-पार्टी इंश्योरेंस पेट्रोल गाड़ियों से सस्ता है। बुरी खबर यह कि साधारण पॉलिसी में बैटरी की कई तरह की खराबी कवर ही नहीं होती। इस गाइड में दोनों बातें साफ़ करते हैं।
Table of Contents
एक नज़र में: EV इंश्योरेंस
| बात | जानकारी |
|---|---|
| प्रीमियम किस पर तय | मोटर की kW पावर (इंजन cc नहीं) |
| ई-स्कूटर (3 kW तक) | ₹457 सालाना थर्ड-पार्टी |
| इलेक्ट्रिक कार (30 kW तक) | ₹1,780 सालाना थर्ड-पार्टी |
| नई गाड़ी पर | कार 3 साल, टू-व्हीलर 5 साल का थर्ड-पार्टी एक साथ |
| सबसे ज़रूरी ऐड-ऑन | बैटरी प्रोटेक्शन / EV शील्ड, ज़ीरो डेप |
| GST | 18% अलग से |
थर्ड-पार्टी प्रीमियम: सरकारी दरें
थर्ड-पार्टी इंश्योरेंस कानूनन ज़रूरी है और इसकी दरें बीमा कंपनियां नहीं, सरकार IRDAI के साथ मिलकर तय करती है। यानी किसी भी कंपनी से लें, यह हिस्सा बराबर रहेगा। मौजूदा दरें 1 जून 2022 से लागू हैं और EV को पेट्रोल-डीज़ल गाड़ियों के मुकाबले करीब 15% की छूट मिलती है।
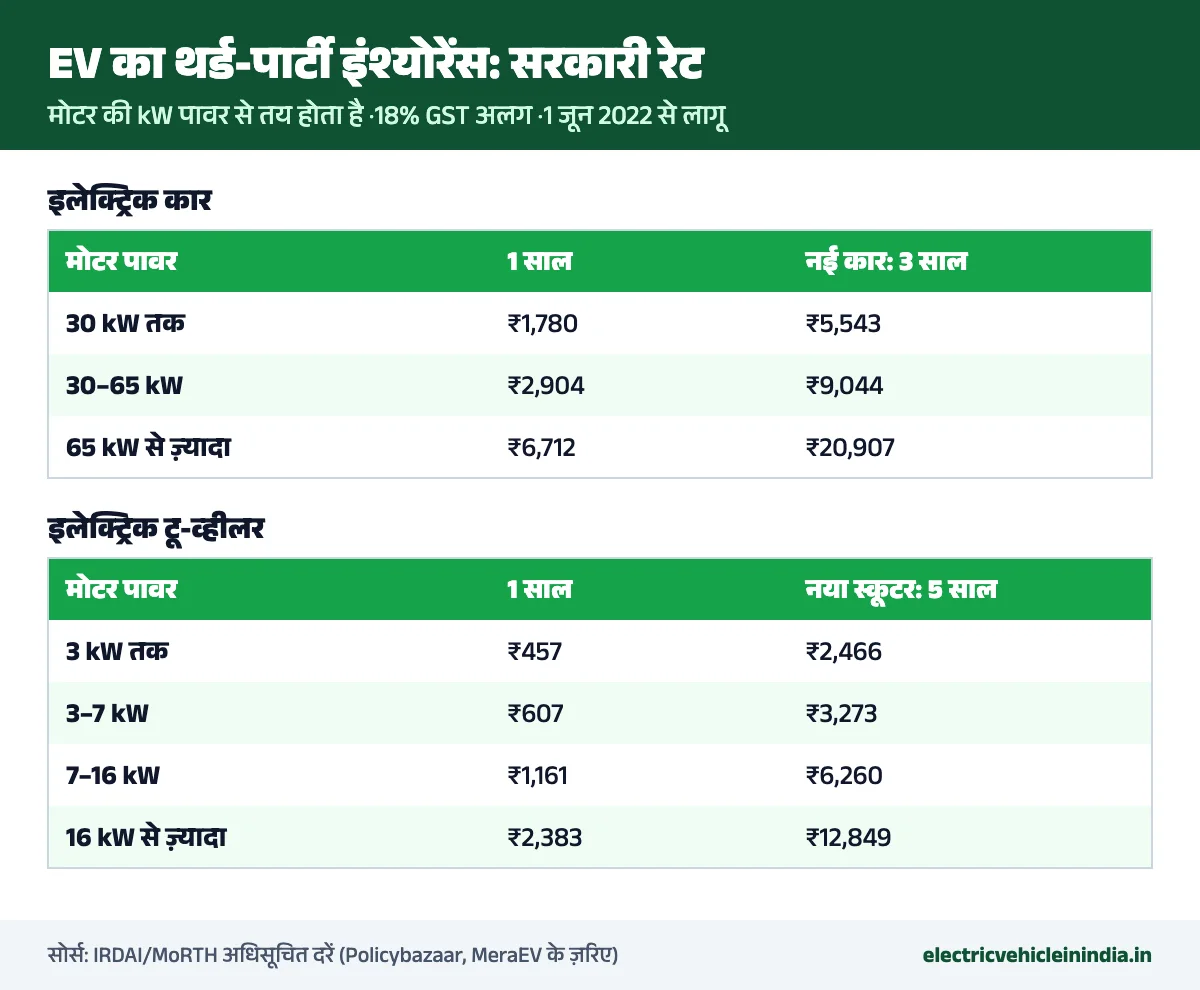
| इलेक्ट्रिक कार की मोटर | 1 साल | नई कार (3 साल) |
|---|---|---|
| 30 kW तक | ₹1,780 | ₹5,543 |
| 30–65 kW | ₹2,904 | ₹9,044 |
| 65 kW से ज़्यादा | ₹6,712 | ₹20,907 |
| ई-टू-व्हीलर की मोटर | 1 साल | नया (5 साल) |
|---|---|---|
| 3 kW तक | ₹457 | ₹2,466 |
| 3–7 kW | ₹607 | ₹3,273 |
| 7–16 kW | ₹1,161 | ₹6,260 |
| 16 kW से ज़्यादा | ₹2,383 | ₹12,849 |
ध्यान दें: स्लैब उस रेटेड पावर से तय होता है जो RC और कंपनी के कागज़ों में दर्ज है, न कि ब्रोशर में लिखी पीक पावर से। इसलिए दो एक जैसी दिखने वाली कारों का थर्ड-पार्टी प्रीमियम अलग हो सकता है। पॉलिसी लेने से पहले अपनी गाड़ी की RC या स्पेसिफिकेशन शीट में kW ज़रूर देखें।
ओन डैमेज (OD): असली खर्च यहां है
कॉम्प्रिहेंसिव पॉलिसी में थर्ड-पार्टी के साथ अपनी गाड़ी के नुकसान का कवर (OD) भी होता है। OD का प्रीमियम हर कंपनी अपने हिसाब से तय करती है। यह इन बातों पर निर्भर करता है:
- IDV (गाड़ी की बीमित कीमत): EV की कीमत में बैटरी बड़ा हिस्सा होती है, इसलिए IDV और प्रीमियम पेट्रोल गाड़ी से ज़्यादा हो सकते हैं।
- शहर: मेट्रो शहरों में प्रीमियम थोड़ा ज़्यादा।
- नो क्लेम बोनस (NCB): हर क्लेम-फ्री साल पर OD में 20% से 50% तक की छूट।
- ऐड-ऑन: जितने ज़्यादा, उतना महंगा।
बैटरी किराए (BaaS) पर ली गई कार में बैटरी का मालिक अक्सर कंपनी होती है, इसलिए इंश्योरेंस की शर्तें अलग हो सकती हैं। BaaS वाली कारें यहां देखें: BaaS इलेक्ट्रिक कारों की लिस्ट।
EV के लिए 5 ज़रूरी ऐड-ऑन
- बैटरी प्रोटेक्शन / EV शील्ड: सबसे ज़रूरी। साधारण पॉलिसी में पानी घुसने, शॉर्ट सर्किट या BMS खराबी से बैटरी का नुकसान अक्सर कवर नहीं होता। यह ऐड-ऑन उस कमी को भरता है।
- ज़ीरो डेप्रिसिएशन: क्लेम में पार्ट्स की घिसाई का पैसा नहीं कटता। महंगी बैटरी और मोटर वाली गाड़ी में बड़ा फर्क डालता है।
- मोटर और कंट्रोलर प्रोटेक्शन: इलेक्ट्रिक मोटर और कंट्रोलर के नुकसान के लिए।
- रिटर्न टू इनवॉइस (RTI): चोरी या टोटल लॉस पर ऑन-रोड कीमत वापस।
- EV रोडसाइड असिस्टेंस: बैटरी खत्म होने पर नज़दीकी चार्जर तक टोइंग।
क्लेम में क्या कवर नहीं होता?
- बैटरी का घिसना या रेंज घटना: यह कोई इंश्योरेंस कवर नहीं करता। इसके लिए कंपनी की बैटरी वारंटी है। पूरी जानकारी: EV बैटरी वारंटी और बदलने का खर्च।
- बिना ऐड-ऑन के पानी या इलेक्ट्रिकल खराबी: बाढ़ में डूबना तो कवर हो सकता है, पर धीरे-धीरे पानी जाने से हुई खराबी अक्सर नहीं।
- बिना सर्टिफिकेशन वाले चार्जर से नुकसान: कुछ कंपनियां ऐसे क्लेम पर सवाल उठा सकती हैं। घर पर सही चार्जिंग सेटअप के लिए पढ़ें: घर पर EV चार्जर लगवाने की गाइड।
प्रीमियम कम करने के 4 तरीके
- डीलर की पॉलिसी लेने से पहले 2–3 ऑनलाइन कोट ज़रूर देखें।
- पुरानी गाड़ी का NCB नई गाड़ी पर ट्रांसफर करवाएं, यह आपके नाम पर होता है, गाड़ी के नहीं।
- सिर्फ़ ज़रूरी ऐड-ऑन लें। 3 साल से पुरानी गाड़ी में ज़ीरो डेप की कीमत और फायदा तौलें।
- ई-स्कूटर में गैर-ज़रूरी ऐड-ऑन छोड़ें, पर चोरी कवर ज़रूर रखें।
हमारी राय
EV में सबसे बड़ा खतरा एक्सीडेंट नहीं, बैटरी का ऐसा नुकसान है जो साधारण पॉलिसी में कवर ही नहीं होता। इसलिए पहले साल कॉम्प्रिहेंसिव पॉलिसी के साथ बैटरी प्रोटेक्शन और ज़ीरो डेप लेना पैसा वसूल सौदा है। थर्ड-पार्टी वाला हिस्सा सरकार तय करती है, उस पर मोलभाव नहीं होता, पर OD और ऐड-ऑन पर ऑनलाइन तुलना करके अक्सर अच्छी बचत हो जाती है।
सोर्स: थर्ड-पार्टी दरें Policybazaar और MeraEV के ज़रिए; नियम और सर्कुलर के लिए IRDAI। 2026-27 के लिए दरों में बदलाव की अधिसूचना हमें अब तक नहीं मिली है; बदलाव होने पर हम यह लेख अपडेट करेंगे।
अक्सर पूछे जाने वाले सवाल (FAQ)
इलेक्ट्रिक कार का थर्ड-पार्टी इंश्योरेंस कितने का है?
30 kW तक की मोटर पर ₹1,780, 30–65 kW पर ₹2,904 और 65 kW से ज़्यादा पर ₹6,712 सालाना, ऊपर से 18% GST।
इलेक्ट्रिक स्कूटर का इंश्योरेंस कितने का होता है?
3 kW तक की मोटर वाले ई-स्कूटर का थर्ड-पार्टी प्रीमियम ₹457 और 3–7 kW पर ₹607 सालाना है। नए स्कूटर पर 5 साल का थर्ड-पार्टी एक साथ लेना होता है।
क्या इंश्योरेंस में EV की बैटरी कवर होती है?
कॉम्प्रिहेंसिव पॉलिसी में एक्सीडेंट, आग, चोरी या बाढ़ से बैटरी का नुकसान कवर होता है। पानी घुसने या इलेक्ट्रिकल खराबी के लिए बैटरी प्रोटेक्शन ऐड-ऑन लेना होगा। बैटरी का घिसना किसी पॉलिसी में कवर नहीं होता।
क्या EV का इंश्योरेंस पेट्रोल गाड़ी से सस्ता है?
थर्ड-पार्टी प्रीमियम करीब 15% सस्ता है। पर OD प्रीमियम गाड़ी की कीमत (IDV) पर निर्भर करता है, जो EV में अक्सर ज़्यादा होती है।
लो-स्पीड ई-स्कूटर का इंश्योरेंस ज़रूरी है?
25 km/h तक की स्पीड और 250 वाट तक की मोटर वाले लो-स्पीड स्कूटर कानूनन मोटर वाहन नहीं माने जाते, इसलिए थर्ड-पार्टी इंश्योरेंस ज़रूरी नहीं। फिर भी चोरी और दुर्घटना कवर लेना समझदारी है।